
Acheter une maison à New York
ce que cache une annonce « à vendre »
Maison de ville, condo ou parts de société : à New York, le mot « maison » recouvre trois réalités, et toutes ne sont pas accessibles à un acheteur étranger.
À New York, « maison à vendre » désigne le plus souvent une maison de ville, un condo ou une co-op, pas un pavillon avec jardin. Un Français peut acheter sans condition de résidence, mais le financement et l’accès aux co-ops sont les vraies barrières.
- Trois types de biens : maison de ville, condo (pleine propriété) et co-op (parts de société).
- Achat ouvert aux étrangers : ni nationalité, ni visa, ni résidence exigés.
- Co-op difficile : un conseil d’administration filtre les acheteurs, souvent rédhibitoire pour un non-résident.
- Apport renforcé : 30 à 50 % du prix pour un emprunteur étranger, contre ~20 % pour un résident.
- Avocat obligatoire : la loi new-yorkaise impose un avocat immobilier pour la transaction.
« Maison à New York »
de quoi parle-t-on vraiment
Le mot « maison » trompe beaucoup d’acheteurs francophones. À New York, la maison individuelle avec jardin telle qu’on l’imagine en France est rare, et quasiment introuvable à Manhattan. Ce que les annonces appellent une maison recouvre en réalité trois objets très différents, et savoir lequel on vise est la première décision à prendre.
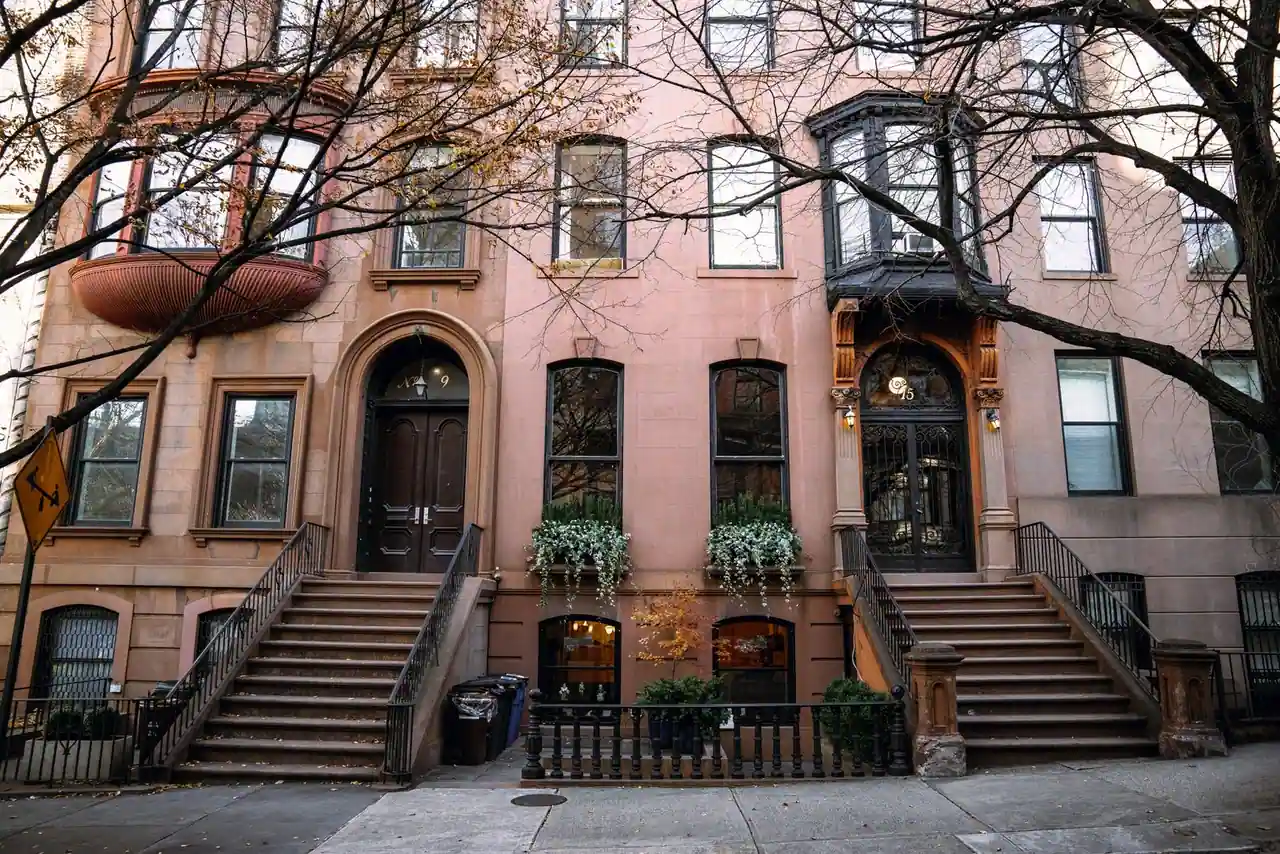
La maison de ville — townhouse ou brownstone selon son revêtement de façade — est l’équivalent le plus proche d’une vraie maison. On en devient propriétaire par acte (deed), on paie seul ses taxes et son entretien, comme pour une maison classique. C’est un bien rare et cher : à Harlem, des maisons de ville individuelles se situent souvent dans une fourchette de 1,8 à 3 millions de dollars, et bien davantage dans les quartiers les plus prisés de Manhattan ou de Brooklyn.
Les vraies maisons détachées existent surtout en dehors de Manhattan : dans le Queens, à Staten Island, dans certains secteurs de Brooklyn, et dans les banlieues proches. Plus on s’éloigne du centre, plus on trouve du bâti individuel à des prix qui restent élevés mais redeviennent comparables à ceux d’une grande métropole.
Maison de ville
Townhouse ou brownstone. Propriété par acte, taxes et entretien à sa charge. Rare et chère, c’est le bien le plus proche d’une vraie maison.
Condo
Un appartement en copropriété, comme en France. Achat libre, sans agrément d’un conseil : la voie la plus simple pour un acheteur étranger.
Co-op
On achète des parts d’une société qui détient l’immeuble, avec un droit d’occupation. Moins chère, mais soumise à un conseil souvent fermé aux non-résidents.
Un Français peut-il acheter à New York
Oui, sans condition. Les États-Unis n’imposent ni nationalité, ni visa, ni titre de séjour, ni résidence pour devenir propriétaire d’un bien immobilier à New York. Un Français qui n’a jamais vécu aux États-Unis peut acheter un condo ou une maison de ville exactement comme un résident.
La nationalité ne change pas non plus les taxes d’achat : la ville et l’État appliquent les mêmes droits de mutation à tout le monde. Là où le statut d’étranger ou de non-résident pèse vraiment, c’est sur le financement et sur la fiscalité à la revente, pas sur le droit d’acheter. Il faut aussi savoir qu’à New York, la loi impose de passer par un avocat immobilier pour piloter la transaction : recherche de titre, vérifications et signature passent par lui. Ce n’est pas une option, c’est le fonctionnement local.
Combien coûte une maison à New York selon le quartier
Donner un prix unique n’aurait aucun sens : tout dépend du borough et du type de bien. Quelques repères récents aident à se situer, en gardant en tête que ces chiffres bougent et doivent être recoupés au moment de chercher. Sur Manhattan, le prix médian d’un condo tournait autour de 1,28 million de dollars début 2026, tandis que les co-ops, structurellement moins chères, se situaient plutôt autour de 865 000 dollars de médiane.
| Secteur | Type de bien | Repère de prix (2026) |
|---|---|---|
| Manhattan | Condo (médiane) | ~1,28 M$ |
| Manhattan | Co-op (médiane) | ~865 k$ |
| Harlem | Maison de ville | 1,8 à 3 M$ |
| Queens | Logement équivalent | 50 à 70 % sous Manhattan |
| Staten Island | Maison avec terrain | Le plus pavillonnaire de la ville |
Hors de Manhattan, on trouve à la fois plus de maisons détachées et des prix plus abordables. On trouve dans le Queens certaines des meilleures valeurs de la ville, parfois 50 à 70 % moins chères que des biens équivalents à Manhattan. Staten Island, plus résidentielle et pavillonnaire, attire ceux qui cherchent vraiment une maison avec terrain. Brooklyn est plus contrasté : ses quartiers de brownstones rivalisent avec Manhattan, mais d’autres secteurs restent accessibles.
Le marché new-yorkais est largement un marché au comptant : près des deux tiers des ventes se sont faites cash en 2025, et plus de 80 à 90 % sur les biens haut de gamme. Un acheteur qui a besoin d’un crédit affronte une forte concurrence d’acquéreurs sans condition de financement.
La barrière des co-ops pour un acheteur étranger
C’est le point que les guides « rêve new-yorkais » oublient. Manhattan reste majoritairement composée de co-ops — environ 85 % du parc. Or la co-op est précisément le type de bien le plus difficile, voire impossible, à acquérir pour un non-résident.
Dans une co-op, l’acheteur doit être validé par un conseil d’administration (le board), qui examine ses finances en détail et exige souvent des déclarations fiscales américaines, des références, et parfois une présence effective sur place. Beaucoup de boards refusent par principe les propriétaires non-résidents ou interdisent la location.
Pour un acheteur étranger, viser une co-op revient souvent à se heurter à un mur. Un non-résident s’oriente presque toujours vers un condo ou une maison de ville, où l’on devient propriétaire par acte sans agrément d’un board.
Le parcours d’achat, étape par étape
Le déroulé new-yorkais déroute quand on connaît le système français. L’avocat y joue un rôle central, et l’offre n’est ferme qu’à la signature du contrat, pas avant.
-
Définir son financement en amont
Apport disponible, recours ou non à un crédit, justificatifs de fonds. Sur un marché majoritairement cash, des fonds prouvés renforcent nettement une offre.
-
Chercher avec un agent (broker)
L’agent de l’acheteur est généralement rémunéré côté vendeur, ce qui rend son accompagnement courant.
-
Faire une offre
À New York, l’offre acceptée n’engage pas encore fermement : tant que le contrat n’est pas signé, chaque partie peut se retirer.
-
Mandater un avocat immobilier
Il vérifie le titre, examine les documents de l’immeuble, négocie le contrat et sécurise la transaction. C’est l’étape légalement obligatoire.
-
Signer le contrat et verser le dépôt
En général de l’ordre de 10 % du prix, déposé sur un compte séquestre.
-
Clôturer (closing)
Versement du solde, signature des actes, transfert de propriété et paiement des frais et taxes.
Les frais et taxes à prévoir
Les coûts d’achat à New York sont parmi les plus lourds des États-Unis, et il faut les budgéter en plus du prix affiché. Le plus connu est la mansion tax, un impôt progressif sur les biens résidentiels vendus à partir d’un million de dollars : il démarre à 1 % et monte par paliers jusqu’à 3,9 % pour les ventes au-delà de 25 millions. Elle est due par l’acheteur.
S’ajoute, en cas de crédit, un mortgage recording tax (taxe d’enregistrement de l’hypothèque) qui représente environ 1,8 à 2,8 % du montant emprunté. Des droits de mutation existent aussi au niveau de l’État et de la ville. Selon les cas, certains frais incombent au vendeur, d’autres à l’acheteur : l’avocat établit le décompte précis avant la clôture.
Le financement mérite une attention particulière pour un non-résident. Là où un résident peut emprunter avec environ 20 % d’apport, un acheteur étranger doit souvent prévoir 30 à 50 % du prix en apport pour obtenir un prêt américain. Enfin, à la revente, un vendeur étranger est soumis à une retenue à la source fédérale (le dispositif FIRPTA), à anticiper dès l’achat dans son calcul de rentabilité.
À retenir avant de faire une offre
Avant même de regarder des annonces, trois questions tranchent le projet. Quel type de bien je vise réellement : maison de ville, condo ou maison détachée en périphérie ? Mon budget couvre-t-il le prix plus les frais d’achat et l’apport renforcé demandé à un étranger ? Et suis-je prêt à passer par un avocat et, le cas échéant, à renoncer aux co-ops ? Répondre honnêtement à ces trois points évite l’essentiel des déconvenues.
Un Français peut-il acheter une maison à New York sans y vivre ?
Oui. Les États-Unis n’exigent ni nationalité, ni visa, ni résidence pour acheter un bien immobilier à New York. Un non-résident peut acquérir un condo ou une maison de ville. La principale limite n’est pas le droit d’acheter mais l’accès au financement et certaines co-ops fermées aux non-résidents.
Quelle différence entre un condo et une co-op à New York ?
Le condo se possède en pleine propriété, comme une copropriété française. La co-op consiste à acheter des parts d’une société qui détient l’immeuble, avec un droit d’occupation et l’agrément obligatoire d’un conseil d’administration. La co-op est moins chère mais souvent inaccessible aux acheteurs étrangers.
Trouve-t-on de vraies maisons individuelles à New York ?
Rarement à Manhattan, où dominent appartements et maisons de ville mitoyennes. Les maisons détachées avec terrain se trouvent surtout dans le Queens, à Staten Island, dans certains secteurs de Brooklyn et dans les banlieues proches, à des prix plus accessibles que dans le centre de la ville.
Quel apport faut-il pour acheter à New York en tant qu’étranger ?
Un résident peut emprunter avec environ 20 % d’apport. Un acheteur non-résident doit généralement prévoir entre 30 et 50 % du prix en apport pour décrocher un prêt américain. Sur un marché où une grande partie des ventes se font au comptant, disposer de fonds prouvés est un atout majeur.
Faut-il obligatoirement un avocat pour acheter à New York ?
Oui. La loi de l’État de New York impose le recours à un avocat immobilier pour la transaction : recherche de titre, examen des documents, négociation du contrat et clôture passent par lui. C’est une étape obligatoire, distincte du rôle de l’agent immobilier.
Le marché new-yorkais récompense les acheteurs préparés, avec un projet clair et des fonds prouvés. Mieux vaut trancher le type de bien et le budget réel avant de tomber amoureux d’une annonce.